

سيرياستيبس :
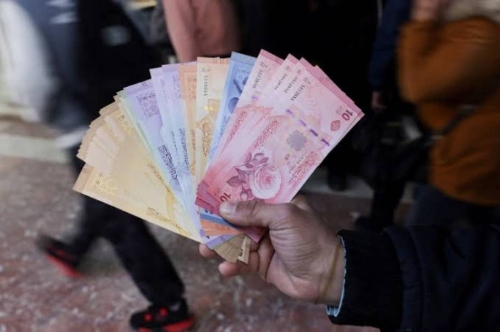
لا يبدو أنه سيكون بمقدور السوريين استيعاب قرار رفع أسعار المحروقات، ولا أسعار الكهرباء التي سبقته، ولا حتى المياه التي ستلحق بها، بعدما بدأت الحكومة تلوح برفع أسعارها، كل ذلك في وقت يبدو فيه الغلاء فوق إمكانات غالبية السوريين، في ظل انتشار واسع للفقر وتسجيل معدلات بطالة مقلقة.
يأتي ذلك في ظل احتمال دخول الأشهر المقبلة تحت موجة تضخمية تراكمية، مع توقعات بأن تصل الضغوط على الأسعار إلى نحو 30 إلى 40 في المئة، بينما يتمدد تأثير ارتفاع أسعار المحروقات إلى مختلف القطاعات والسلع والخدمات.
في ظل هذا الواقع، تبدو الليرة السورية في حال واضحة من التذبذب، مسجلة تراجعاً أمام الدولار بمقدار 4.2 في المئة منذ اتخاذ قرار رفع أسعار المحروقات قبل نحو أسبوعين، مما أدى إلى ابتعاد سعر صرف السوق الموازية عن السعر الرسمي بنسبة تقارب 13 في المئة تقريباً.
لماذا تصر سوريا على سياسة حبس السيولة؟
اقتصاديون سوريون ربطوا ارتفاع سعر الدولار أمام الليرة، في جزء منه، بضغوط الكلفة الناتجة من رفع أسعار المحروقات، لكنهم أكدوا أن سياسة حبس السيولة التي تمارسها الحكومة منذ سنوات "قبل وبعد سقوط النظام البائد" هي التي توقف حدوث قفزات كبيرة في سعر الصرف، لكن هل يمكن الاستمرار بسياسة حبس السيولة لمنع الليرة من الانفلات، بينما يدفع كل الاقتصاد الثمن، بما فيه الليرة نفسها؟
بحسب المصرفي إبراهيم نافع قوشجي، فإن السلطات النقدية تستند في إصرارها على تقييد السيولة وضبط حركة النقود إلى رؤية تقليدية قائمة على أن الحد من المعروض النقدي بالعملة المحلية وتقليل سرعة دوران النقد يضبط سعر الصرف والأسعار، لكن المعالجة الصحيحة، برأيه، تعتمد على الإصلاحات الجذرية لمعالجة التضخم، وبذلك يمكن السيطرة على تغير سعر الصرف.
قوشجي أوضح في حديثه مع "اندبندنت عربية" أن سياسة حبس السيولة المفرطة أو طويلة الأجل تؤدي إلى تداعيات سلبية حادة على القطاع الحقيقي.
من خلال انكماش القطاع الإنتاجي وحرمان المنشآت الصناعية والزراعية والخدمية من رأس المال العامل، مما يؤدي إلى خفض الطاقات التشغيلية وتوقف قطاعات حيوية. ولفت إلى أن ارتفاع كلفة التمويل يتسبب في نقص السيولة المعروضة وارتفاع أسعار الفائدة والعمولات، مما يحمل القطاعات الإنتاجية أعباءً إضافية ترفع كلفة المنتج النهائي، وهذا يؤدي إلى الدخول في حلقة انكماشية نشهد خلالها تراجع الإنتاج، يتبعه تراجع في التوظيف والدخول، مما يضعف الطلب الكلي ويفاقم حال الركود الاقتصادي.
لكن هل تؤمن سياسة حبس السيولة حماية حقيقية لسعر الصرف؟ يجيب قوشجي بأنها تؤمن حماية موقتة وشكلية، وليست استقراراً مستداماً، فعلى المدى القريب، نعم، ينجح "حبس السيولة" في الحد من ارتفاع سعر الصرف موقتاً عبر تجفيف الليرة المتاحة للمضاربة، مما يقلل من حجم الطلب الفوري على العملات الأجنبية، لكن هذه السياسة مستمرة في سوريا لأكثر من 10 أعوام.
أما على المدى المتوسط والطويل، فتنقلب الآية وتصبح نتائج السياسة عكسية، لأن استقرار سعر الصرف المستدام يستند أساساً إلى قوة الإنتاج المحلي، وحجم الصادرات، والقدرة على إحلال الواردات. وعندما تتوقف عجلة الإنتاج بسبب جفاف التمويل، يقل المعروض السلعي المحلي وتزداد الحاجة إلى الاستيراد لبيئة تفتقر إلى الإنتاج، مما يولد ضغطاً أكبر على طلب النقد الأجنبي لتمويل الاستيراد، فينهار سعر الصرف بنسب أكبر لاحقاً.
الدولار ارتفع 4.2% خلال أسبوعين
الاقتصادي محمود عبدالكريم أكد أن الليرة السورية تحت ضغط حقيقي، لكنها لم تدخل مرحلة الانفلات، والسعر الرسمي ثابت عند 121.50 ليرة للشراء و122.50 للبيع، بينما بلغ سعر الدولار في السوق الموازية نحو 137.25 ليرة للشراء و138 للبيع، أي إن هناك فجوة بين السعرين تصل إلى أكثر من 12.7 في المئة.
وأوضح لـ"اندبندنت عربية" أنه مع دخول أسعار المحروقات الجديدة حيز التنفيذ، ارتفع الدولار بنحو 4.2 في المئة خلال أسبوعين، لافتاً إلى أن الفجوة بين السعرين، الرسمي والموازي، في يونيو (حزيران) الماضي كانت 12 في المئة، ورفع "المركزي" السعر الرسمي، مقلصاً الفجوة إلى 6 في المئة، لتعود اليوم إلى 12.7 في المئة، أي إن السوق استهلك خلال 3 أشهر كامل الهامش الذي أتاحه تعديل سعر الدولار الرسمي. وهذا يضع المركزي أمام خيارين مكلفين: إما تعديل رسمي جديد يقر بتراجع الليرة، أو تثبيت يترك الفجوة تتسع ويدفع مزيداً من المعاملات إلى السوق الموازية، لافتاً إلى أن الفجوة الحالية بين السعرين بمثابة إشارة إنذار لا حكم نهائياً، وما يحدد الاتجاه هو سرعة الحركة ومصدر السيولة.
المتخصص السوري بين أن رفع المحروقات لا يرفع الدولار آلياً، بل يعمل عبر قنوات، والقناة المباشرة وهي الاستيراد، فسوريا تدفع شهرياً 160 مليون دولار لاستيراد المشتقات النفطية، أما القنوات غير المباشرة فهي ارتفاع كلفة النقل والإنتاج، ثم التوقعات التضخمية التي تدفع الناس إلى الدولار أو الذهب لحماية مدخراتهم، ثم تراجع الثقة بالليرة إذا سبقت الأسعار الأجور.
سياسة حبس السيولة خطر على الاقتصاد السوري
عبدالكريم أوضح أن الاستمرار بسياسة حبس السيولة حكما سيشكل خطراً على الاقتصاد السوري، بأن تتحول من أداة تهدئة موقتة إلى كابح للنشاط الاقتصادي نفسه.
على سبيل المثال، إذا ارتفعت قيمة النشاط الاقتصادي بالأسعار الجارية بنحو 37 في المئة كما هو متوقع، وبقيت كمية النقد ثابتة، فإن السيولة الحقيقية المتاحة لكل وحدة نشاط تنخفض بنحو 27 في المئة، وهذا ليس انضباطاً نقدياً فحسب، بل ضيق في شرايين الاقتصاد.
وشدد على أن الليرة التي تمنعها من ملاحقة الدولار هي نفسها الليرة التي يحتاج إليها الاقتصاد بمختلف قطاعاته، بخاصة الإنتاجية، وحين تشح يتباطأ كل شيء.
لكن هل يستطيع حبس السيولة تثبيت سعر الصرف لفترة طويلة؟ يجيب، "التجربة السورية تقول لا، لأن الاستقرار الذي صنعه تقييد السحوبات في فترات سابقة لم يكن نتيجة تحسن اقتصادي فعلي، وعاد الدولار للصعود تدريجاً مع عودة السيولة، وهناك ضغط مؤجل آخر، وهو إيرادات الدولة التي بلغت في النصف الأول من 2026 نحو 2.7 مليار دولار، مقابل نفقات بنحو 3.7 مليارات، أي عجز يقارب مليار دولار. وهذا العجز يعادل قرابة 29 في المئة من النقد المتداول. وطريقة تمويله هي السؤال الحاسم، فإذا مول بطباعة النقود، فإن السيولة المحبوسة ستعود إلى السوق دفعة واحدة وتبحث عن الدولار".
الاقتصادي السوري أكد أن العملة لا تستقر طويلاً لأن الليرة قليلة، بل تستقر حين يوجد إنتاج وصادرات وتحويلات واستثمارات وثقة، وتدفقات قطع أجنبي أو احتياط يسندها.
وأوضح أن الخطر من "انفلات الليرة" قائم، لكنه ليس حتمياً ولا وشيكاً بالمعطيات الحالية. والانفلات يكون بتحول الحركة إلى مسار سريع يصعب على السياسة النقدية وقفه.
3 سيناريوهات أمام الليرة
المتخصص السوري محمود عبدالكريم حدد 3 سيناريوهات لمسار سعر صرف الليرة السورية، الأول، الاستقرار النسبي، ويتحقق إذا تراجعت أسعار النفط مع أي اتفاق يعيد فتح مضيق هرمز، وعادت مصفاة بانياس للعمل فانخفضت فاتورة الاستيراد، وصرفت المستحقات تدريجاً من دون طباعة نقود، عندها يمكن أن يعود الدولار إلى نحو 132 إلى 135، وتضيق الفجوة بين السعرين تحت 10 في المئة.
في حين يكون السيناريو الثاني عبر التراجع التدريجي، وهو في تقديري الأرجح على المدى القريب، إذ يبقى النفط مرتفعاً، ويعاد تسعير المحروقات، ويرتفع الدولار ببطء مع فترات توقف، إلى أن يضطر "المركزي" لتعديل رسمي جديد يعيد تضييق الفجوة. وهذا مسار مؤلم معيشياً لكنه قابل للإدارة.
أما السيناريو الثالث، فهو الانفلات، ويحتاج إلى اجتماع ارتفاع سريع في السيولة مع تراجع الثقة وضعف عرض الدولار وطلب كبير على الواردات وتوقعات بأن الليرة ستواصل الهبوط، وأخطر محفز له هو تمويل العجز بطباعة النقود، ولا توجد حتى الآن مؤشرات معلنة على ذلك، لذلك فإن احتماله أدنى، لكن كلفته عالية جداً، ولهذا يجب أن تبنى السياسات على تجنبه لا على استبعاده.
الكتلة النقدية غير كافية لتغطية جميع الأعمال
تجار في العاصمة السورية دمشق لم يستبعدوا حدوث ارتفاعات كبيرة في سعر صرف الليرة، في ظل استمرار سياسة "حبس الكاش" وتراجع العملية الإنتاجية وتأخر دخول الاستثمارات، بخاصة أن سياسة الحكومة الحالية تعتمد على الاستثمارات.
عضو غرفة تجارة دمشق ونائب رئيس جمعية العلوم الاقتصادية السورية محمد حلاق، وصف الارتفاع الحالي في سعر الصرف بأنه تذبذب مقبول حتى الآن، إلا أنه كان من الأفضل ألا يحدث، مشيراً إلى أن الخوف اليوم هو من حدوث قفزات كبيرة مدفوعة بارتفاع الأسعار ورفع أسعار الوقود، لافتاً إلى أن سياسة "حبس السيولة" المعمول بها منذ أعوام هي السبب وراء عدم حدوث قفزات في سعر الصرف.
وأضاف لـ"اندبندنت عربية"، أنه "على رغم وجود كتلة نقدية كبيرة في السوق، فإنها غير كافية لتغطية جميع الأعمال، وهنا النقطة المهمة، فالكتلة النقدية المتوافرة غير كافية لإخراج جميع العملات الأخرى من التداول"، مشيراً إلى أن إخراج كل العملات من التداول هو لمصلحة الليرة وسيؤدي إلى استقرار صعب، لكن تحقيق ذلك أمر صعب جداً.
وأوضح في هذا السياق أن المبيعات الكبيرة تجرى بالدولار أو بعملات أجنبية، في حين أن التداولات المحلية كلها بالليرة السورية، وعلى رغم الدور الذي تقوم به "شام كاش" في تحويل الأموال إلكترونياً، وعلى رغم إعادة تفعيل الدفع الإلكتروني من طريق المصارف، لكن إلى الآن لا نستطيع أن نقول إن هناك استقراراً نقدياً، لكن نستطيع القول إن السياسات المتبعة حالياً تحافظ على سعر صرف مقبول.
وشدد على ضرورة الإسراع بإنجاز التحول الكامل إلى الدفع الإلكتروني لوقف الهدر الحاصل في العملة المحلية، وبخاصة في قطاع المحروقات.
الاستيراد أكبر ضاغط على سعر الليرة السورية
بالمحصلة، يظهر الاستيراد كأحد الأسباب الرئيسة التي تضغط على سعر صرف الليرة السورية، بخاصة مع وجود فجوة كبيرة بين الواردات والصادرات.
المصرفي وائل محمد رأى أنه على رغم الإمعان في سياسة "حبس الكاش"، هناك مجموعة عوامل تضغط على الليرة، تأتي في مقدمها عجز الموازنة وتراجع القدرة الشرائية وارتفاع قيمة المستوردات واتساع الفجوة بينها وبين الصادرات، مشيراً في هذا السياق إلى أن دول الجوار، باستثناء العراق، التهمت الأسواق السورية بسلعها، وأن تركيا أعلنت قبل أيام أنها صدرت ما قيمته 1.284 مليار دولار إلى سوريا في النصف الأول من العام الحالي.
يتابع المصرفي السوري حديثه، "المبلغ سيكون أكثر من 3 مليارات بنهاية العام، في حين كانت 2.362 مليار دولار عام 2025، هذا ولم نتحدث عن التهريب، وبصورة عامة بلغ إجمال قيمة الواردات السورية خلال عام 2025 نحو 5.9 مليار دولار، وذلك بحسب التقديرات والتقارير الاقتصادية، هذا ولم نتحدث عن فاتورة استيراد السيارات التي تجاوزت 6 مليارات دولار منذ سقوط النظام البائد".
ووصف سياسة "حبس الكاش" بالمسكن التي سيؤدي لاحقاً إلى توقف "الكلية الاقتصادية" عن العمل، لأن الحاجة هي إلى تحقيق الاستدامة في استقرار سعر الصرف، وهذا لن يتحقق إلا بزيادة الإنتاج، داعياً الحكومة إلى العمل على تنشيط حركة الاستثمار باتجاه القطاعات الإنتاجية وليس الريعية التي تشكل الإغراء الرئيس للمستثمرين حتى الآن، إلى جانب اتخاذ خطوات جدية لضبط الاستيراد بصورة تخفف الطلب على القطع الأجنبي، وتبني برامج وطنية لدعم الصادرات، والإسراع بتنفيذ مشاريع الطاقة، إلى جانب العمل على جذب الحوالات إلى القنوات الرسمية.
 طباعة هذا المقال
 أرسل إلى صديق