سيرياستيبس كتب الاعلامي غالب درويش
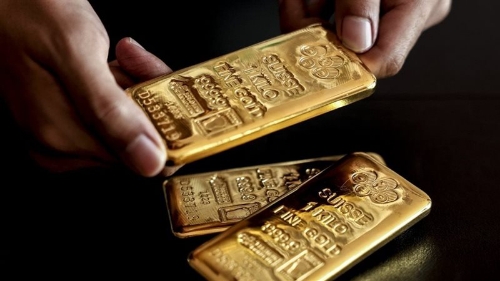
في حلقة جديدة من سلسلة "رأي اقتصادي" يشير درويش، إلى بيانات مجلس الذهب العالمي، التي توضح انخفاض إجمال الطلب على المعدن واحداً في المئة خلال الربع الثالث من عام 2026، إلى نحو 1369 طناً. قد يتساءل البعض عن أسباب تكثيف البنوك المركزية شراء الذهب، على رغم تراجع الطلب العالمي عليه في الوقت الراهن. أمام لغز كهذا، يقدم رئيس القسم الاقتصادي في "اندبندنت عربية" غالب درويش، تفسيراً منطقياً، فيقول إن الإجابة تبدأ من اختلاف الهدف، إذ إن المستهلك يشتري للزينة، والمستثمر يبحث عن العائد، أما البنك المركزي فيسعى إلى حماية احتياطاته وتنويع أخطارها. في حلقة جديدة من سلسلة "رأي اقتصادي" يشير درويش، إلى بيانات مجلس الذهب العالمي، التي توضح انخفاض إجمال الطلب على المعدن واحداً في المئة خلال الربع الثالث من عام 2026 إلى نحو 1369 طناً. ترقب الأفراد لاتجاه الأسعار ويتابع "في المقابل، ارتفع صافي مشتريات البنوك المركزية والمؤسسات الرسمية بنسبة 42 في المئة على أساس سنوي، ليبلغ نحو 321 طناً، مسجلاً أعلى مستوى فصلي منذ الربع الأخير من عام 2024، ومتجاوزاً متوسط المشتريات الفصلية خلال الأعوام الخمسة الماضية". بذلك بلغ إجمال المشتريات خلال الأشهر التسعة الأولى من العام 675 طناً، بزيادة ستة في المئة مقارنة بالفترة نفسها من العام الماضي، وفق مجلس الذهب العالمي. لكن درويش لا يرى في ذلك تناقضاً، فارتفاع الأسعار ضغط على مشتريات المجوهرات، بينما تراجع الطلب على السبائك والعملات الذهبية مع ترقب الأفراد لاتجاه الأسعار، لكن حسابات الاحتياطات تمتد إلى أعوام، وتتجاوز تقلبات السوق اليومية.
أول هذه الحسابات، بحسب درويش، هو تنويع محفظة الاستثمارات، فعندما تتوزع الاحتياطات بين العملات والسندات والذهب، يقل الاعتماد على أداء أصل واحد، وتتحسن القدرة على التعامل مع الصدمات. توسيع أدوات الحماية ثانيها، كما يشير، التحوط من الأزمات والتضخم، فالذهب يحتفظ بجاذبيته بوصفه مخزناً للقيمة على المدى الطويل، وقد يوفر دعماً للمحفظة عندما تتعرض الأصول الأخرى لضغوط، من دون أن يعني ذلك ارتفاعه في كل أزمة، ويتابع "ثالثها طبيعة المعدن نفسه، فالذهب المادي ليس التزاماً على حكومة أو شركة، ومن ثم لا يرتبط سداده بقدرة جهة مصدرة على الوفاء بديونها". يوضح درويش أن البيانات تظهر أن الصين وبولندا قادتا المشتريات المعلنة خلال الربع الثالث، لكن جانباً كبيراً من الإجمال يعتمد على تقديرات لمشتريات غير معلنة. مع ذلك، لا يخلو الاحتفاظ بالذهب من كلفة، مثلما يضيف فهو لا يدر فائدة دورية، ويتعرض سعره للتراجع، ويتطلب التخزين والحماية، لذلك يظل جزءاً من الاحتياطات، إلى جانب الأصول التي توفر السيولة والدخل. ويضيف المتحدث "هنا تكمن دلالة الشراء، فالبنوك المركزية تعطي وزناً أكبر للمرونة وقت الأزمات، حتى حين يضعف الطلب الاستهلاكي، وزيادة حيازاتها لا تعني التخلي عن الدولار، بل توسيع أدوات الحماية وتقليل التركيز في محفظة الاحتياطات". ويختم قائلاً "الرهان هنا ليس على سعر الذهب غداً، إنما على دوره عندما تحتاج الدول إلى احتياطات أكثر تنوعاً وقدرة على تحمل المفاجآت الاقتصادية والمالية والجيوسياسية".
اندبندنت عربية
|


 طباعة هذا المقال
 أرسل إلى صديق