محمد راكان مصطفى
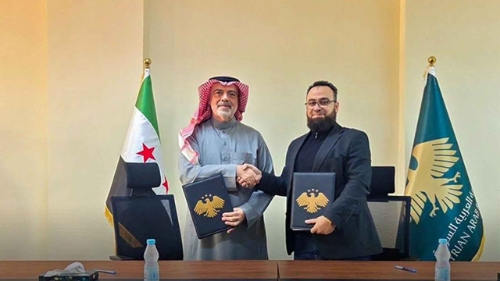
وقّعت المؤسسة العامة للجيولوجيا والثروة المعدنية عقداً مع شركة «سامي روك» السعودية لتنفيذ أعمال حفر آبار تنقيبية في موقع السجيل الزيتي بمنطقة خناصر في محافظة حلب، بهدف استكمال الدراسات الجيولوجية وتقييم الإمكانات الاستثمارية للموقع وتحديد خصائص موارده.
ويأتي توقيع العقد استكمالاً لمسار التعاون المشترك بين الجانبين، الذي انطلق بموجب مذكرة تفاهم سابقة تستهدف تطوير مشروع استثماري لتوظيف خامات السجيل الزيتي في الصناعات الكيميائية.
ومن المتوقع أن تسهم أعمال الحفر التنقيبي في توفير بيانات جيولوجية وفنية أكثر دقة حول طبيعة التكوينات الحاملة للسجيل الزيتي وامتدادها وخصائصها، بما يشكل قاعدة علمية وفنية لتقييم الجدوى الاستثمارية للمشروع وتحديد متطلبات مراحله اللاحقة.
ويرى الدكتور عبد الرحمن محمد، أستاذ التمويل والمصارف في كلية الاقتصاد بجامعة حماة، في حديث ، أن الشراكات الاستثمارية الخارجية تُعدّ ركيزة أساسية لاستعادة الثقة وجذب التكنولوجيا والخبرات، في ظل إعادة هيكلة الاقتصاد السوري بعد سنوات الحرب، معتبراً أن عقد الحفر التنقيبي في السجيل الزيتي بخناصر يمثل نموذجاً عملياً لتحويل مذكرات التفاهم إلى مشاريع ملموسة، بما يعزز قطاع الثروة المعدنية بوصفه أحد روافد التنويع الاقتصادي.
ويشير محمد إلى أن أهمية الاتفاق تتوزع على ثلاثة أبعاد مترابطة أولها علمي وفني، يتمثل في توفير بيانات دقيقة عن التكوينات الحاملة للسجيل الزيتي وامتداداتها، بما يشكل قاعدة لتقييم الجدوى الاستثمارية، وثانيها استثماري، من خلال تقليص مخاطر الاستثمار والتمهيد لجذب رؤوس أموال لاحقة إلى الصناعات الكيميائية.
أما البعد الثالث فهو اقتصادي وجيوسياسي، يرتبط بإعادة تفعيل التعاون العربي السوري، ولاسيما مع السعودية، وتعزيز دور المؤسسة العامة للجيولوجيا، وتوطين الخبرات، وتقليل الاعتماد على الواردات الكيميائية مستقبلاً.
ثروة متعددة الاستخدامات
وتتجاوز القيمة الاقتصادية للسجيل الزيتي السوري كونه مجرد خام، إذ تشير التقديرات إلى وجود احتياطي ضخم في منطقة خناصر يصل إلى نحو 40 مليار طن، أي ما يعادل قرابة 20 مليار برميل من النفط المكافئ ويكمن الوزن الاقتصادي الحقيقي لهذه الثروة في تعدد مسارات توظيفها واستثمارها.
ولفت إلى أنه يأتي في مقدمة هذه المسارات الصناعات الكيميائية والأسمدة، وهو المسار الذي يستهدفه الاتفاق الحالي من خلال إنتاج فوسفات ثنائي الأمونيوم (DAP)، إذ يمتلك السجيل الزيتي في خناصر مواصفات تُعدّ من الأفضل عربياً، كما أن دمجه مع احتياطي الفوسفات السوري البالغ 1.8 مليار طن يتيح إنتاج سماد عالي القيمة بدلاً من تصدير الخام بأسعار منخفضة. وأشار إلى أن من شأن ذلك تقليص فاتورة استيراد الأسمدة التي أثقلت الزراعة السورية، وتأسيس صناعة تحويلية ذات قيمة مضافة.
أما المسار الثاني بحسب محمد فيتعلق بالطاقة البديلة، إذ يمكن استخدام السجيل الزيتي بالحرق المباشر لتوليد الكهرباء، حيث طُرح سابقاً مشروع بقدرة 600 ميغاواط وبكلفة تصل إلى 800 مليون دولار، أو من خلال المعالجة الحرارية لإنتاج مشتقات نفطية.
وفي بلد يعاني عجزاً كهربائياً حاداً، يمثل هذا الخيار أهمية استراتيجية لتخفيف الضغط على الغاز المستورد.
ونوه بأنه تبرز كذلك الأهمية التنموية للمشروع على المستوى المحلي، فالموقع يقع في منطقة غير زراعية وغير مأهولة بكثافة، ما يقلل كلفة الاستملاك والآثار الاجتماعية. كما أن المشروع المتكامل، الذي يشمل السجيل الزيتي والبازلت وملح الجبول وسكة الحديد، يوفر وفق التقديرات الأولية ما بين 500 و4000 فرصة عمل، سيكون معظمها للسوريين، بما يسهم في إحياء اقتصاد ريف حلب.
هل ينعكس الاستثمار على سعر صرف الليرة؟
ومن زاوية سعر الصرف، يرى محمد أن تأثير العقد المباشر على الليرة السورية محدود، لكنه يحمل أهمية استراتيجية في تحسين التوقعات ودعم استقرار سعر الصرف على المدى المتوسط.
ويوضح أن سعر الصرف الرسمي للدولار مقابل الليرة السورية، اعتباراً من منتصف تشرين الثاني 2026، لا يزال مثبتاً عند نحو 121.5–122.5 ليرة، في حين يتداول في السوق السوداء عند حدود 149–150 ليرة، بفارق يتجاوز 20 بالمئة.
وتعكس هذه الفجوة الكبيرة ضعف الثقة بالعملة المحلية، والقيود المفروضة على سعر الصرف الرسمي، واستمرار هروب رؤوس الأموال نحو الدولار باعتباره ملاذاً آمناً.
وفي المقابل، فإن العقد الحالي لا يوفر تدفقات فورية من العملات الأجنبية، باعتبار أن الاستثمار لا يزال في مرحلة التنقيب وليس في مرحلة تحقيق عائدات التصدير، ولذلك يبقى تأثيره المباشر على زيادة المعروض من الدولار في الأمد القريب ضئيلاً للغاية.
الاستثمار الأجنبي بوابة لتدفقات النقد الأجنبي
لكن القيمة الاستراتيجية للتعاون، بحسب محمد، تكمن في كونه أول استثمار فعلي لشركة سعودية في قطاع الموارد السوري، وهو ما يتجاوز بكثير مجرد عقد لحفر الآبار فإذا تمكن المشروع لاحقاً من جذب مزيد من رؤوس الأموال الخليجية، أو تحقيق عائدات من تصدير الأسمدة والمنتجات الكيميائية بالدولار، فإنه سيشكل مصدراً مستداماً للنقد الأجنبي.
ويعتبر أن هذا المسار أكثر فاعلية من التدخل في سوق الصرف بهدف الحفاظ على سعر العملة، إذ يرى خبراء اقتصاديون سوريون بوضوح أن استقرار الليرة في نهاية المطاف يعتمد على التوسع في الإنتاج والتصدير، وزيادة تدفقات النقد الأجنبي عبر القنوات الرسمية، وليس على العمليات في سوق الصرف وحدها.
وفي هذا السياق، يوضح محمد أن التأثير المحتمل للمشروع على سعر الصرف يرتبط بسلسلة متكاملة تبدأ بالموارد، مروراً بالإنتاج، وصولاً إلى التصدير ودعم العملة، وأن هذا التأثير سيكون متدرجاً ومتأخراً وفق مراحل تنفيذ المشروع.
ففي المرحلة قصيرة الأجل، المرتبطة بأعمال التنقيب، يدخل استثمار بالدولار من الشركة السعودية عبر القنوات الرسمية، بما يحسن بصورة طفيفة عرض النقد الأجنبي، وإن كان حجمه محدوداً. وفي المرحلة المتوسطة، ومع تطوير المشروع، يتحرك الاستثمار المحلي وتتولد فرص العمل، إلى جانب تقليل استيراد المنتجات الكيميائية، وبالتالي توفير النقد الأجنبي.
أما في المرحلة طويلة الأجل، فإن عائدات تصدير الأسمدة والمنتجات الكيميائية بالدولار يمكن أن تشكل مصدراً هيكلياً للنقد الأجنبي، وهو الأساس الحقيقي لاستقرار سعر الصرف.
نجاح مرتبط بالتصنيع واستدامة التمويل
ومن وجهة نظر أكاديمية اقتصادية، يعتبر محمد أن الاتفاق يمثل خطوة منهجية سليمة، لأنه يبدأ بالتنقيب قبل الانتقال إلى الاستثمار، بما يعكس نضجاً في إدارة المخاطر، لكنه يربط نجاحه بثلاثة عوامل أساسية، هي الشفافية في تبادل البيانات، وربط المشروع بسلاسل قيمة صناعية بدلاً من الاكتفاء بتصدير الخام، وضمان استدامة التمويل والاستقرار التعاقدي.
ويؤكد أن القيمة الحقيقية لهذا الاحتياطي الضخم لا تكمن في استخراجه بحد ذاته، بل في تحويله صناعياً إلى أسمدة وطاقة ومواد كيميائية.
ويشير محمد إلى أن الأثر الحقيقي للاتفاق على سعر الصرف لا يتمثل في رفع قيمة الليرة بصورة فورية، بل في الانتقال من الاعتماد على المساعدات والتحويلات إلى بناء سلسلة اقتصادية تقوم على الإنتاج والتصدير وتوليد النقد الأجنبي.
وفي ظل الفجوة الحالية التي تتجاوز 20 بالمئة بين السعرين الرسمي والموازي، فإن أي تدفق حقيقي للنقد الأجنبي عبر القنوات الرسمية يمكن أن يسهم في تضييق هذه الفجوة بصورة هامشية.
لكنه ينبه إلى أنه إذا ظلت سيطرة مصرف سوريا المركزي على سوق الصرف ضعيفة، ولم تتحسن توقعات المستثمرين، فإن عائدات التصدير المستقبلية قد تتدفق عبر القنوات غير الرسمية، وبالتالي تفقد تأثيرها الداعم لليرة السورية.
ويخلص إلى أن الاستقرار الحقيقي لسعر الصرف يتطلب التوازي بين تدفق رؤوس الأموال الأجنبية وإصلاح النظام النقدي، باعتبار أن كلاً منهما يمثل شرطاً لا غنى عنه لتحقيق الاستقرار الاقتصادي.
الوطن


 طباعة هذا المقال
 أرسل إلى صديق